Pensionslücke berechnen
 von Alex Stiglitz
Die Pensionslücke ist der Betrag, der dir in der Pension jeden Monat auf dein Wunsch-Einkommen fehlt. Der Rechner zeigt dir in zwei Minuten, wie groß sie ist und mit welcher Sparrate du sie schließt. Du brauchst dafür nur den Wert aus deinem Pensionskonto und dein Gehalt.
Deine Angaben
Werte 2026
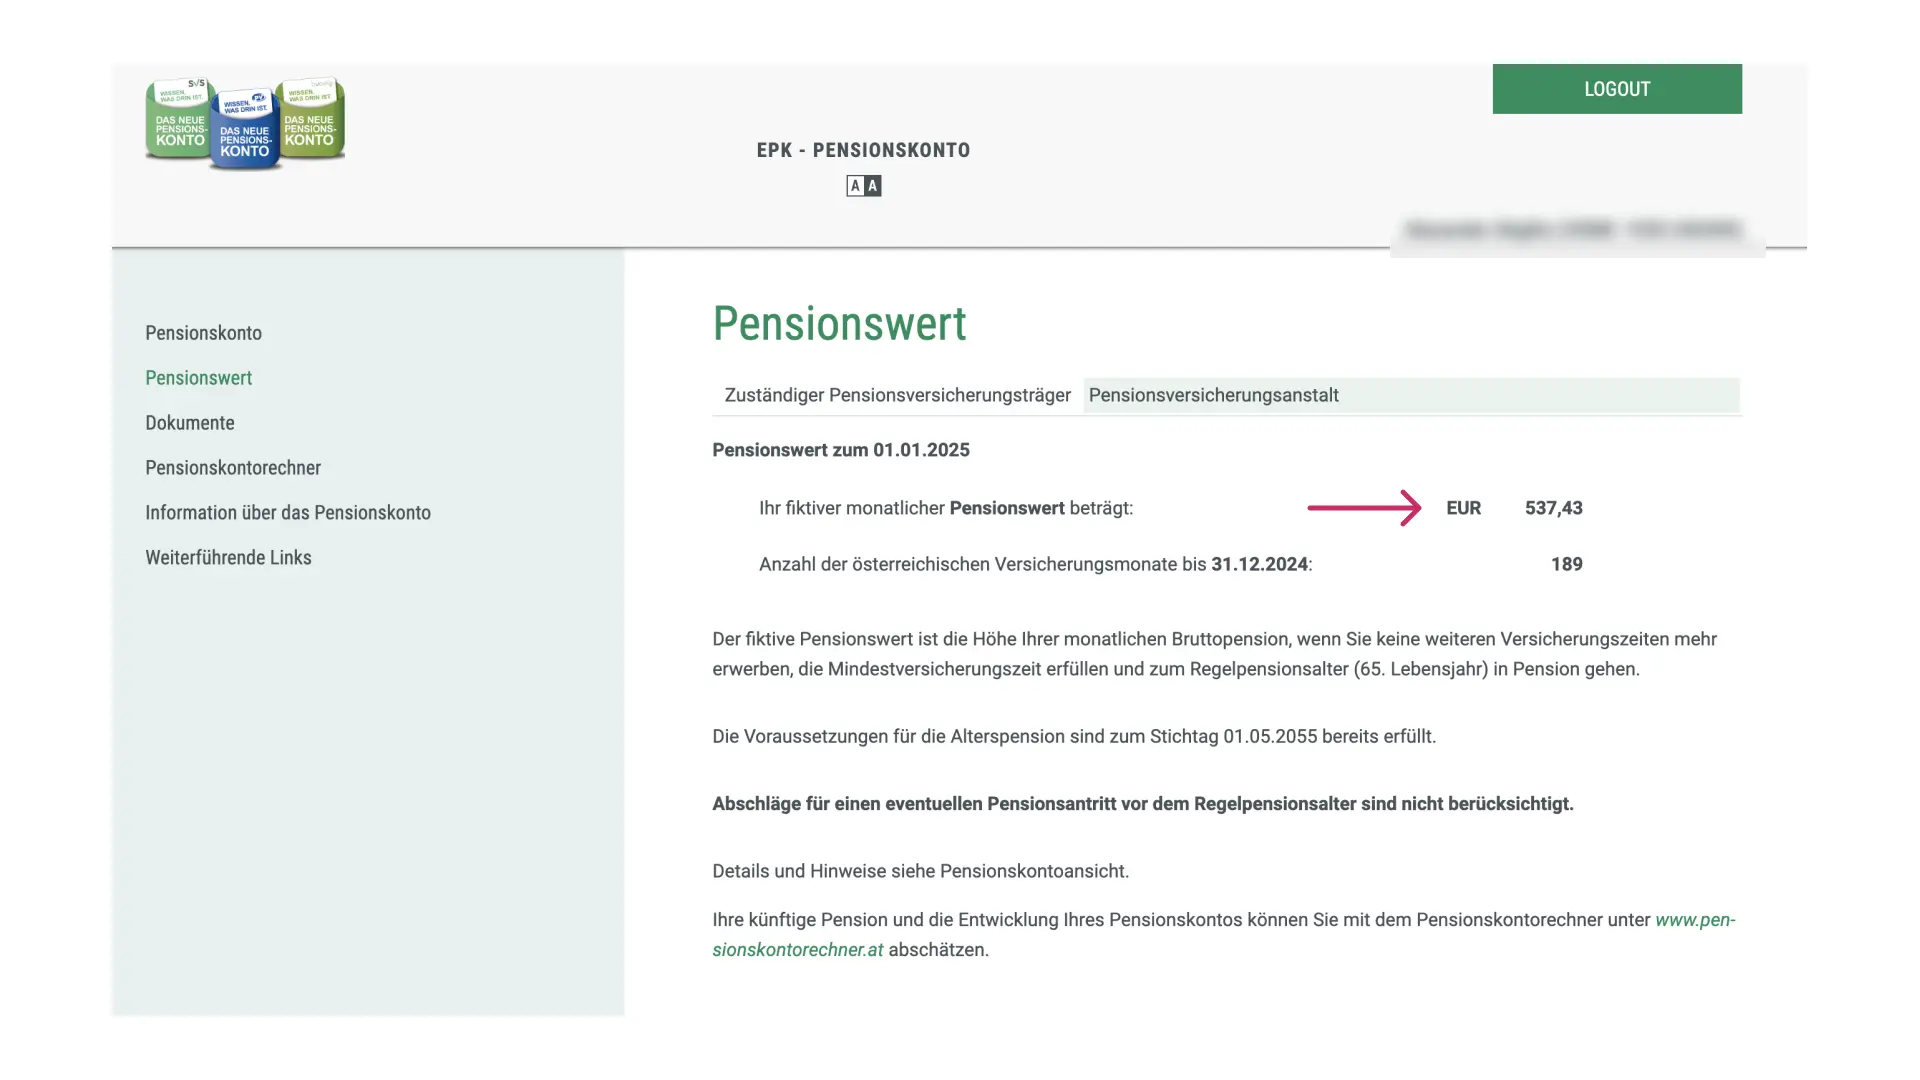
Wo finde ich den Wert?
Melde dich mit deiner ID Austria im Pensionskonto an und öffne links den Reiter „Pensionswert“. Dort steht dein fiktiver monatlicher Pensionswert. Das ist die Brutto-Pension, die du bekommen würdest, wenn du ab heute nichts mehr einzahlst.
Netto aus deinem Brutto geschätzt. Steht auf deinem Gehaltszettel ein anderer Betrag, trag ihn ein.
Pensionslücke 259 € pro Monat. Sparrate im Online-Depot 81 €, in der Nettopolizze 69 € im Monat.
Deine Pensionslücke
259 € pro Monat
Aus 2.202 € Brutto-Pension werden nach 6 % Krankenversicherung und Lohnsteuer 1.915 € netto im Monat.
So schließt du die Lücke
So viel legst du bis zur Pension monatlich zurück, damit du die Lücke bis zum Alter von 85 ausgleichen kannst. Steigende Preise sind eingerechnet.
Online-Depot
81 €
im Monat
Nettopolizze
69 €
im Monat
Dein Gehalt und dein Pensionswert bleiben in deinem Browser. Modellrechnung mit vereinfachten Annahmen, keine Zusage.
Was ist die Pensionslücke?
Die Pensionslücke ist der Unterschied zwischen zwei Beträgen: dem Einkommen, das du in der Pension haben möchtest, und der Pension, die du netto bekommst. Als Maßstab dient meist dein heutiges Nettogehalt, denn davon lebst du jetzt. Die staatliche Pension ersetzt nur einen Teil davon.
Wie hoch deine Pension wird, zeigt dein Pensionskonto. Für jedes Arbeitsjahr werden dir dort 1,78 % deines Brutto-Jahresgehalts gutgeschrieben. Alle Gutschriften zusammen, geteilt durch 14, ergeben deine Brutto-Pension pro Monat, denn Pensionen werden 14-mal im Jahr ausgezahlt. Davon gehen noch 6 % Krankenversicherung und die Lohnsteuer ab.
Genau so rechnet der Rechner. Er nimmt deinen heutigen Pensionswert und zählt für jedes Jahr bis zur Pension eine Gutschrift dazu. Dann zieht er Krankenversicherung und Lohnsteuer ab und vergleicht das Ergebnis mit deinem Wunsch-Einkommen. Im Beispiel oben werden aus 2.202 € brutto 1.915 € netto, es fehlen 259 € im Monat.
Warum die Lücke bei höherem Gehalt wächst
Für die Pension zählt dein Gehalt nur bis zu einer Obergrenze, der Höchstbeitragsgrundlage. 2026 liegt sie bei 6.930 € brutto im Monat. Was du darüber verdienst, erhöht deine Pension nicht.
Ein Beispiel: Wer 40 Jahre lang an oder über dieser Grenze verdient, kommt nach heutigen Werten auf rund 4.934 € Brutto-Pension. Ob das Gehalt 7.000 € oder 12.000 € war, macht dabei keinen Unterschied. Der Lebensstandard richtet sich aber nach dem ganzen Gehalt.
Je mehr du über der Grenze verdienst, desto größer wird deshalb deine Lücke. Auch die Steuer vergrößert sie: Von der Pension geht Lohnsteuer ab, und von einer höheren Pension anteilig mehr. Von jedem zusätzlichen Euro Brutto-Pension kommt also nur ein Teil bei dir an.
Was die Rechnung nicht berücksichtigt
Der Rechner kommt mit sechs Angaben aus. Dafür lässt er einiges weg. Diese Punkte solltest du beim Ergebnis im Kopf behalten:
- Lücken im Berufsleben: Teilzeit, Karenz, Arbeitslosigkeit oder ein späterer Gehaltssprung. Der Rechner tut so, als würdest du bis zur Pension durchgehend so viel verdienen wie heute.
- Andere Einkünfte im Alter: Betriebspension, Abfertigung oder Erspartes. Sie machen die Lücke kleiner.
- 13. und 14. Pension: Die Lücke vergleicht einen normalen Monat Pension mit einem normalen Monat Gehalt. Die Sparrate nimmt an, dass dir bei der 13. und 14. Zahlung gleich viel fehlt.
- Dein Netto: Der Rechner schätzt es aus dem Brutto, für Angestellte ohne Pendlerpauschale und Familienbonus. Steht auf deinem Gehaltszettel ein anderer Betrag, trag ihn ein.
- Früher in Pension: Gehst du vor 65, rechnet der Rechner mit der Korridorpension. Sie setzt lange Versicherungszeiten voraus, die er nicht prüft.
- Pensionsalter von Frauen: Für Frauen, die vor dem 1.7.1968 geboren sind, gilt ein niedrigeres Pensionsalter. Der Abschlag im Rechner ist für sie zu hoch.
- Künftige Reformen: Gerechnet wird mit dem Recht und den Werten von 2026.
Genauer rechnet der Pensionskontorechner in deinem Pensionskonto, denn er kennt deine tatsächlichen Versicherungszeiten. Du findest ihn nach dem Login. Für eine erste Einschätzung reicht der Rechner auf dieser Seite.
So schließt du die Lücke
Die Lücke schließt du in zwei Schritten. Bis zur Pension legst du jeden Monat Geld in ETFs an. In der Pension bleibt das Geld angelegt und du entnimmst mit einem Entnahmeplan den Betrag, der dir fehlt. Wie du so einen Plan aufsetzt, steht im Artikel Entnahmestrategien: Von ETFs leben.
Der Rechner zeigt dir, wie viel du dafür sparen musst. Er rechnet einmal mit einem Online-Depot und einmal mit einer ETF-Nettopolizze. In beiden Fällen steckt das Geld in denselben ETFs.
Wie viel du sparen musst
Im Beispiel oben sind das 81 € im Monat im Depot und 69 € in der Nettopolizze. Der Rechner nimmt 8 % Rendite im Jahr an und zieht davon die Kosten und die Steuern ab. Der Entnahmeplan läuft in der Rechnung bis zum Alter von 85.
Auch steigende Preise sind berücksichtigt. 259 € von heute entsprechen bei 2 % Inflation in 30 Jahren rund 469 €. Auch in der Pension steigt der Betrag aus dem Entnahmeplan jedes Jahr mit den Preisen.
Eine Sparrate siehst du erst, wenn bis zur Pension mindestens 15 Jahre bleiben. So viel Zeit sollte ein Sparplan mit Aktien-ETFs haben, damit du Kursverluste aussitzen kannst. Ist die Zeit kürzer, zeigt der Rechner nur die Lücke.
Warum sich die zwei Sparraten unterscheiden
Der Unterschied zwischen den zwei Sparraten kommt von der Steuer. Im Depot zahlst du 27,5 % KESt auf Gewinne und Ausschüttungen. In der Nettopolizze fallen stattdessen 4 % Versicherungssteuer auf die Einzahlungen an, die Erträge bleiben KESt-frei, auch bei der Auszahlung. Dazu kommen in der Nettopolizze die Kosten des Tarifs.
Die Steuer spielt auch in der Pension eine Rolle, solange der Entnahmeplan läuft. Im Depot zahlst du bei jeder Entnahme KESt auf den Gewinn, der in dem Betrag steckt. In der Nettopolizze fällt bei der Entnahme keine Steuer an, der Betrag kommt ganz bei dir an. Deshalb reicht in der Nettopolizze eine kleinere Sparrate.
Alle drei Säulen und die Wege der privaten Vorsorge erklärt unser Ratgeber zur Pensionsvorsorge. Wie ETFs funktionieren, liest du im ETF-Guide. Wie Depot und Nettopolizze gerechnet werden, steht in der Rechenmethodik.
Rechtsquellen: APG (Pensionskonto, § 5); ASVG (Höchstbeitragsgrundlage, Krankenversicherungsbeitrag); EStG 1988 (§ 33 – Tarif und Pensionistenabsetzbetrag, § 27a – 27,5 % KESt); VersStG 1953 (§ 5 Abs. 5 – 4 % Versicherungssteuer). Werte 2026.
Dieser Artikel stellt keine Steuer-, Rechts- oder Anlageberatung dar. Der Rechner liefert eine Modellrechnung mit vereinfachten Annahmen und ersetzt keine Auskunft der Pensionsversicherung.